
お知らせ
【開催報告】ハガックス社内勉強発表会2026
2026年09月25日
税理士法人ハガックスでは、令和8年9月24日、横浜の神奈川産業振興センター(KIP)の会議室をお借りして、第7回となる社内勉強発表会を開催しました。
今年は、税理士法人やっちゃばの安藤克哉先生・安藤寛子先生をゲストにお迎えし、スタッフとあわせて16名が集まりました。スタッフの大西と九内は、決算対応の業務都合により欠席となりました。
1.最後に残るのは、どんな事務所か ― 芳賀 保則
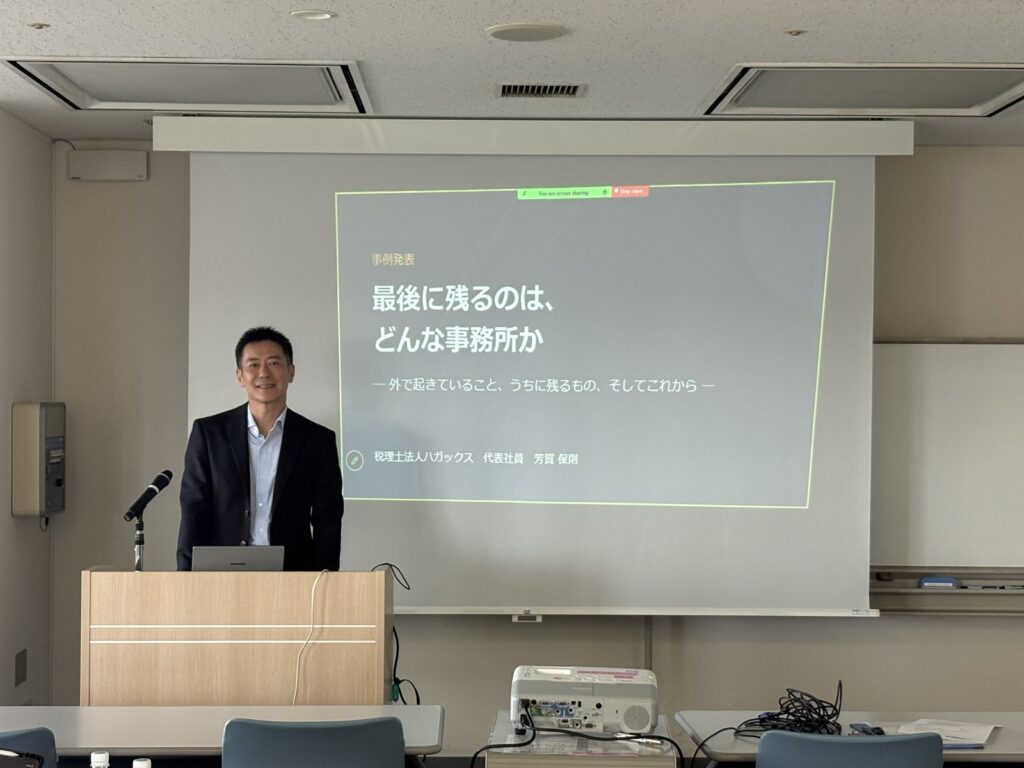
代表から、税理士業界で起きている変化と事務所の方向性を話しました。国税庁の生成AI活用、AIエージェントの普及、スマホによる自主申告の急増など「作業」に値段がつく時代が終わりつつある一方、制度が動く前に入る情報、国税庁・税理士会に確かめる道、他士業のネットワーク、55年分の顧問先の経緯は事務所に残ります。価格勝負はしないと明言し、「事務所の進化は一人ひとりの進化の合計」という理念で締めくくりました。
2.別表四と別表五(一)Ⅰの関係性の基礎 ― 鈴木 良期
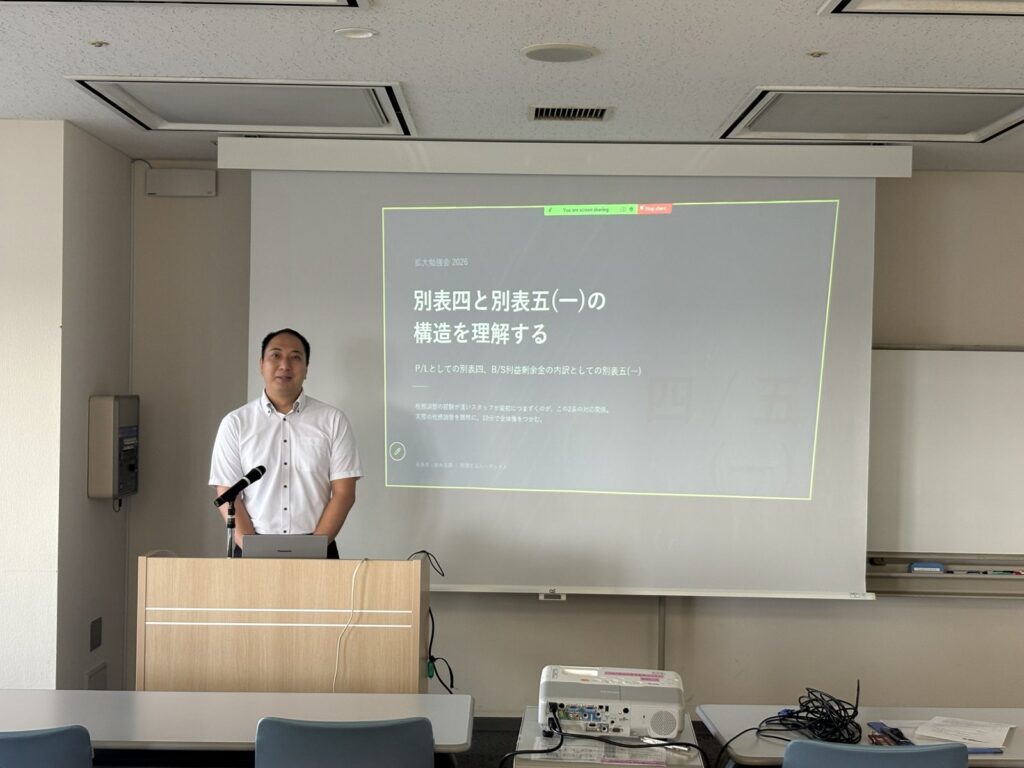
経験の浅いスタッフがつまずく別表四と別表五(一)の対応関係を整理した発表です。別表四は所得金額を算出する「フロー」の表、別表五(一)は税務上の利益剰余金を示す「ストック」の表で、表裏一体の関係にあります。将来差異が解消する「留保」は別表五(一)でも追いかけ、交際費のような「社外流出」は別表四だけで調整が終わります。人の目で見るべきは区分判定、前期否認項目の認容漏れ、転記漏れの3点です。
3.中小企業の資金調達の基本と「早期経営改善計画」の活用 ― 島倉 典広
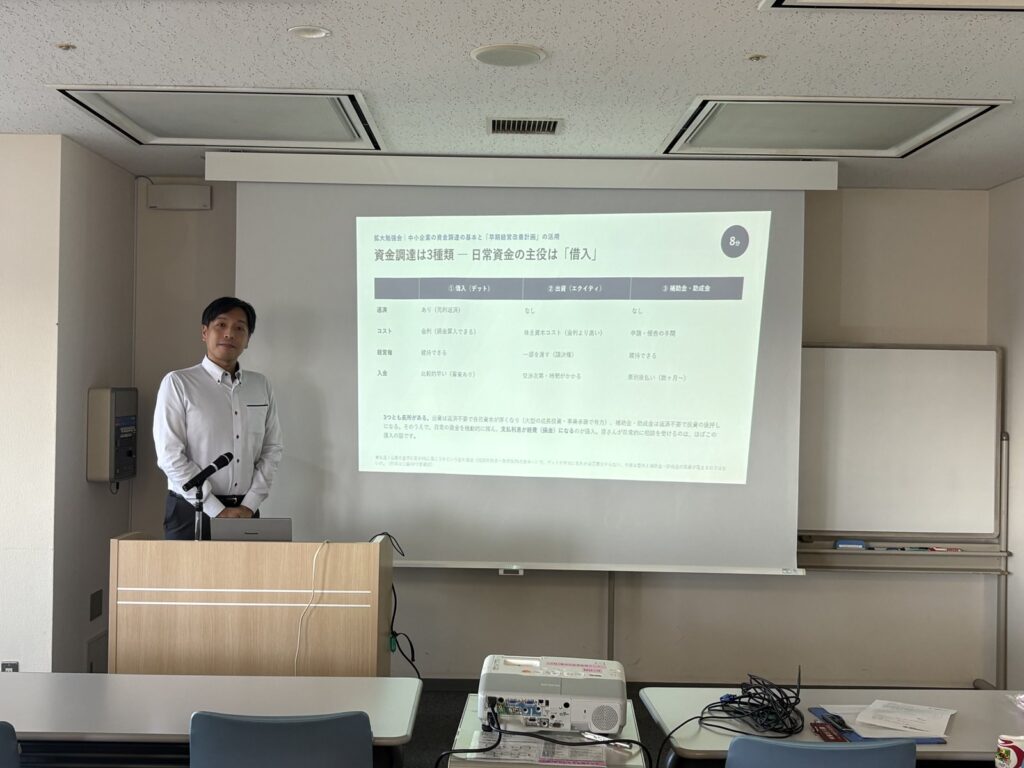
資金調達を借入・出資・補助金の3種類に整理し、相談の多い借入を中心に銀行の目線を解説しました。創業期は公庫や保証付き融資から始め、成長期にはプロパー融資を獲得して保証枠を空けておくのが王道です。簡易キャッシュフローが年間返済額を上回っているか、債務償還年数が10年以内かの2つを押さえ、決算書の「見られ方」に先手を打つことが重要です。金融支援が必要になる前に経営課題を整理する「早期経営改善計画」も紹介しました。
4.経営力向上計画 税額控除10%適用の実務 ― 安藤 克哉先生(税理士法人やっちゃば)
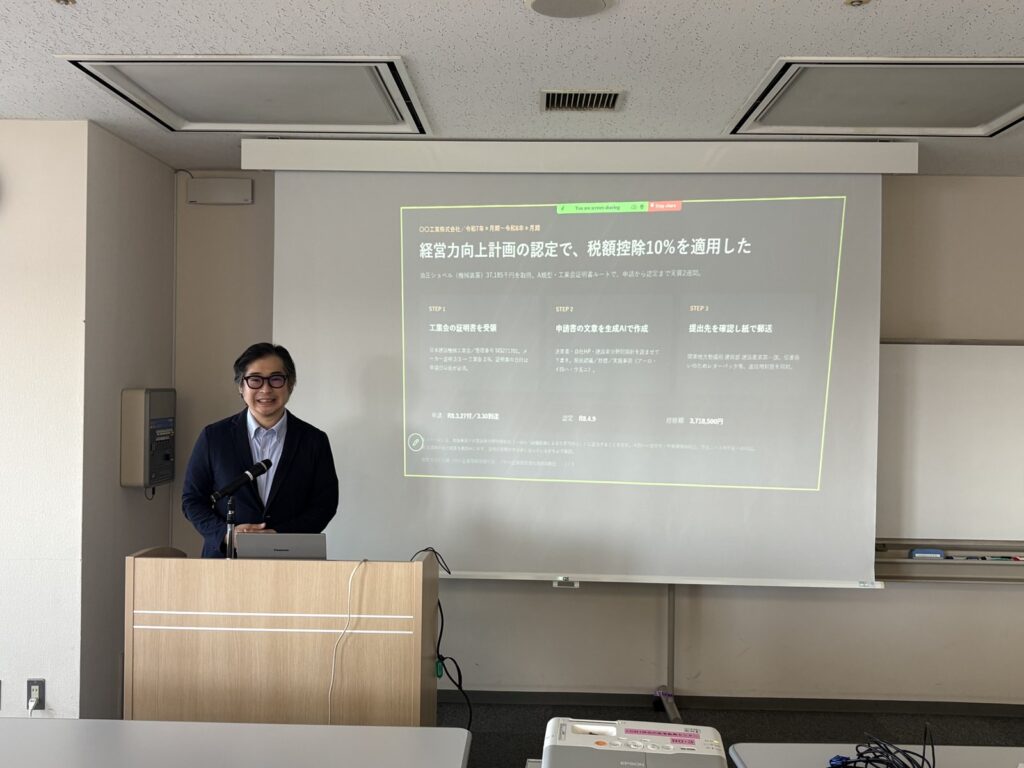
中小企業経営強化税制(A類型)を使い、建設業の顧問先で機械装置の取得に税額控除10%を適用した実務をご紹介いただきました。工業会の証明書を受領し、申請書を生成AIで下書きして郵送する3ステップで、申請から認定まで実質2週間でした。先に取得した場合は取得日から60日以内の「到達」と、事業年度内の認定が要件で、どちらかを外すと控除がまるごと使えません。翌期以降の担当者が根拠を辿れるよう一式を保管する「守る」視点も示されました。
5.日韓クロスボーダー資産管理 ― 安藤 寛子先生(税理士法人やっちゃば)
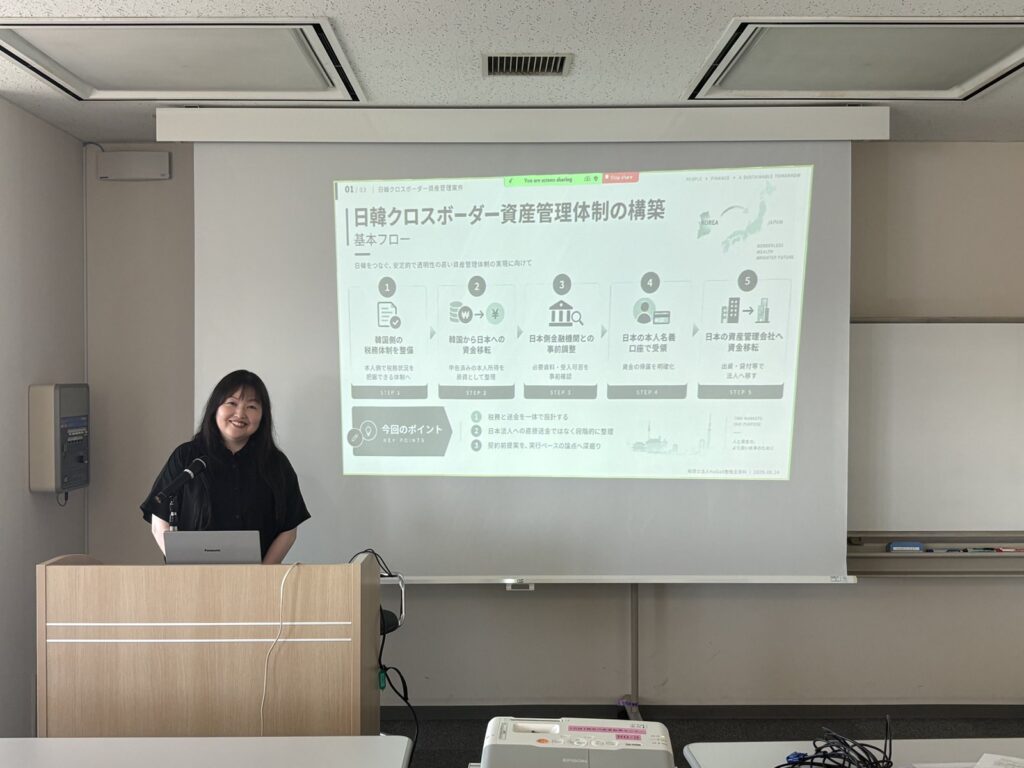
韓国と日本をまたぐ資産管理体制の構築について、実際の案件をもとにご説明いただきました。韓国から日本への資金移転、金融機関との事前調整、本人名義口座での受領、資産管理会社への資金移転、出資・貸付として法人へ、という5つのステップで透明性の高い体制を設計します。資金の性格を明確にして送金目的を説明できるようにしておくことなど、税務と金融実務の両面からの注意点が示され、多言語対応を掲げる当法人にも大いに参考になりました。
6.不動産譲渡の特例 ― 永友 聖子
自宅の売却と相続した空き家の売却を中心に、不動産譲渡の主な特例を場面ごとに整理した発表です。自宅なら3,000万円特別控除・軽減税率・買換え特例、相続不動産なら空き家特例と取得費加算が候補になります。3,000万円控除と軽減税率は併用できますが、買換え特例とは選択制です。買換え特例は「免除」ではなく「繰延べ」であり、繰り延べた譲渡益は相続人に引き継がれる点、住宅ローン控除との関係など、見落としやすい点にも触れました。
7.相続税の税務調査対応について ― 森 北斗
相続税の税務調査で指摘を受けやすい事項を整理し、申告段階での備えをまとめた発表です。調査では被相続人名義以外の預金や相続開始前の資金移動が重点的に確認され、名義預金かどうかは資金の出どころや管理の実態から総合的に判断されるため、過去の通帳の動きを申告時に丁寧に確認しておくことが重要です。段階的に7年へ延長される生前贈与加算と100万円の経過措置、小規模宅地等の特例の要件確認についても解説がありました。
8.不動産の買換え特例 ― 桃園 嵩一
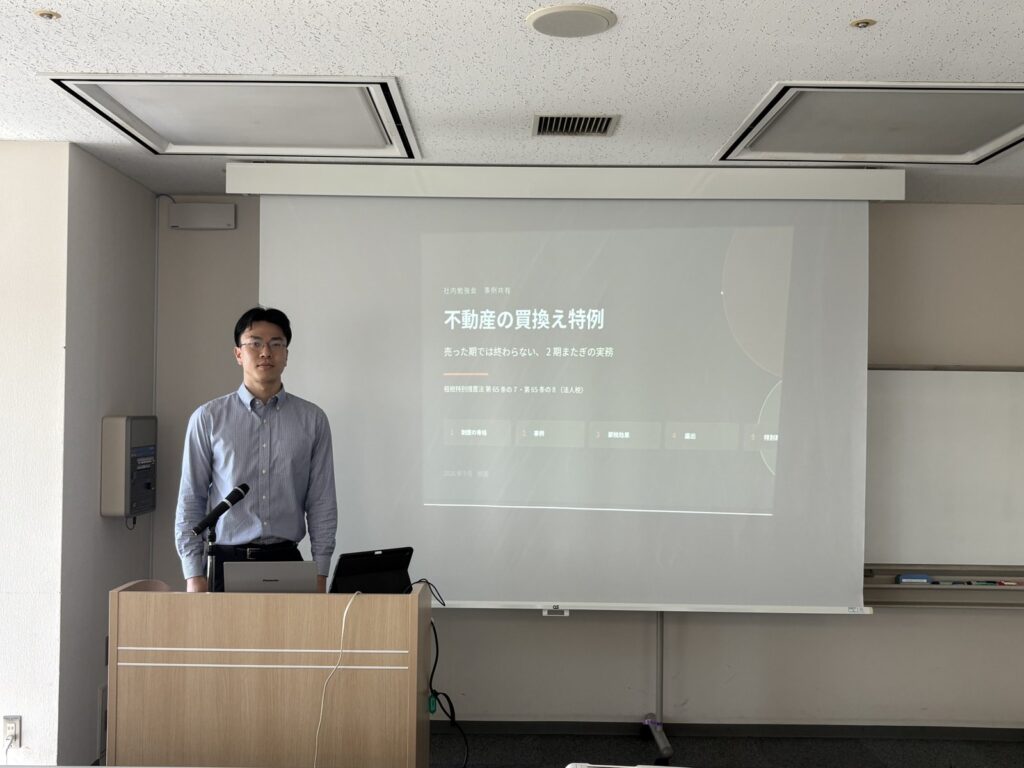
法人の事業用資産の買換え特例(措法65条の7・65条の8)を「売った期では終わらない、2期またぎの実務」として整理した発表です。山場は届出で、譲渡日と取得日の早い方を含む「3月期間」の末日の翌日から2か月以内の提出が必要なため、申告期限より先に届出期限が来ます。売った期に買えないときは特別勘定に繰り入れ、翌期に取得して圧縮記帳しますが、取得指定期間を過ぎると強制的に益金算入されます。圧縮額は買った資産の金額で頭打ちになる点も確認しました。
9.移転価格税制における「105%」ルール ― 原田 拓弥
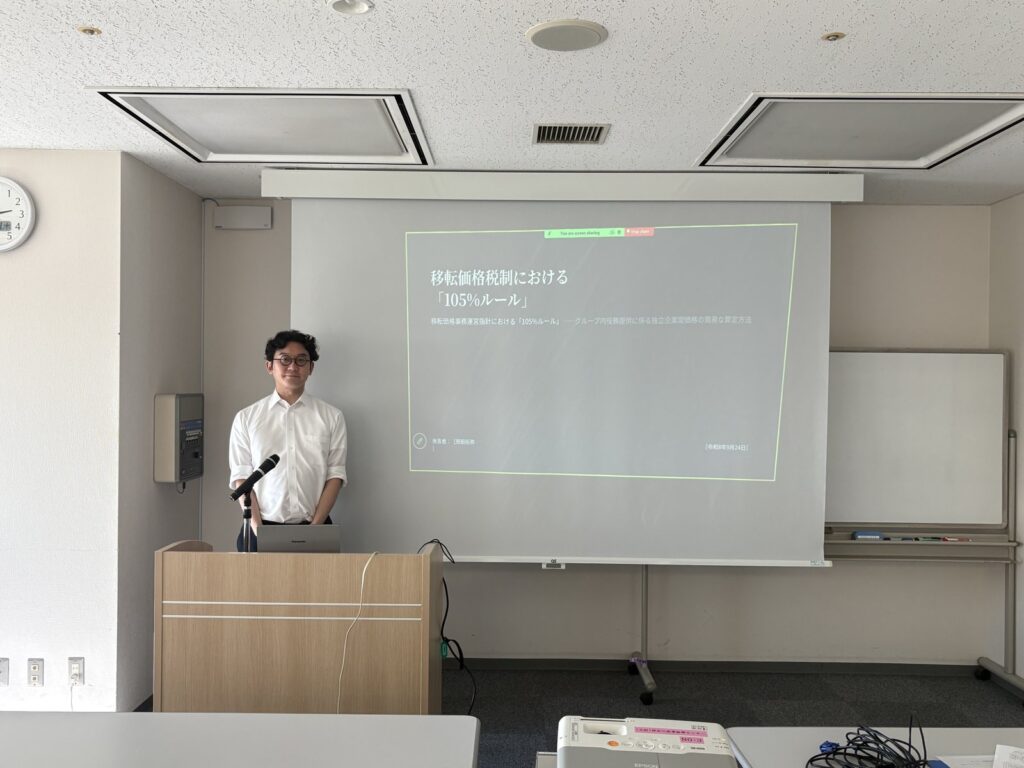
国外関連者との間で経理・IT・人事などの補助的な役務提供を行う場合の、独立企業間価格の簡易な算定方法「総原価×105%」ルールを解説した発表です。補助的な役務は比較対象取引が見つかりにくく調査の争点になりやすいため、事務運営指針は一定の要件を満たす役務について総原価に5%を上乗せした額を認めています。5%はBEPSの国際合意に基づく簡便値で、7つの要件と書類保存が前提です。外国法人の日本支店の内部取引にも準用され得る点も整理されました。
10.居住用賃貸建物を譲渡した場合の消費税額の調整 ― 清光 瑞季
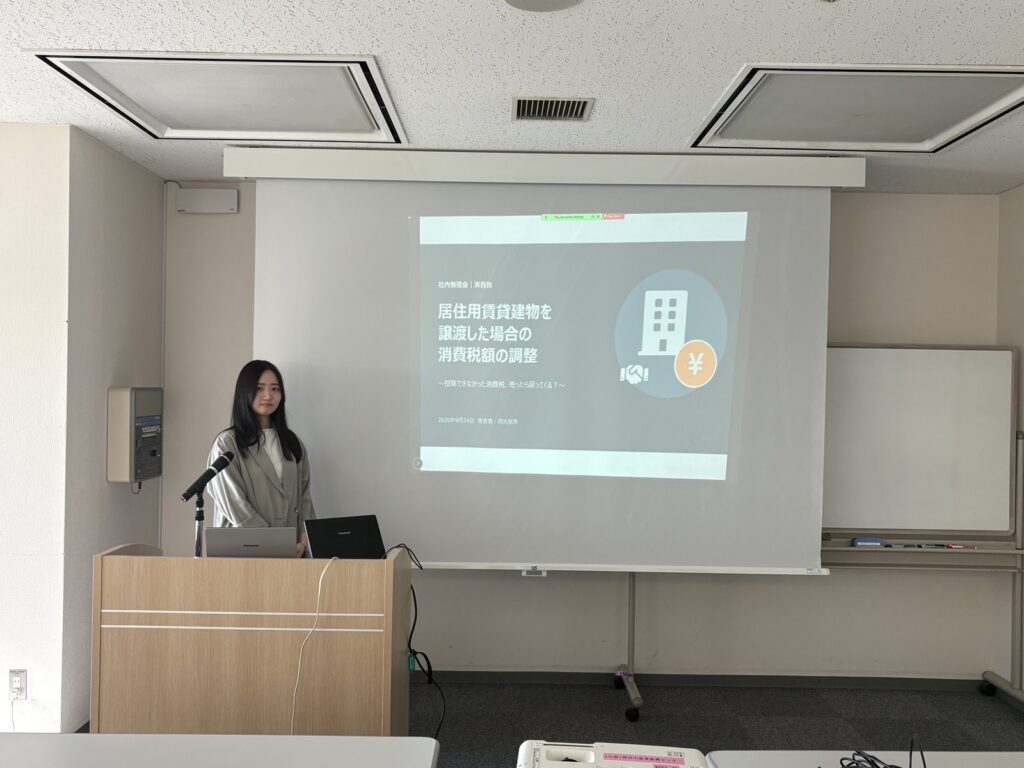
「控除できなかった消費税、売ったら戻ってくる?」を軸に解説した発表です。建物本体価格が税抜1,000万円以上の居住用賃貸建物は仕入税額控除ができませんが(消法30条10項)、第三年度の課税期間の末日までに譲渡すると、課税仕入れの税額に「課税譲渡等割合」を乗じた金額を控除税額に加算できます(消法35条の2第2項)。住宅として貸していただけなら割合は100%近くになります。実際の買取再販の事例では大半が戻った一方、会計ソフトの税区分訂正と申告書での手入力が必要でした。
11.青色申告特別控除の改正 ― 雜古 千草
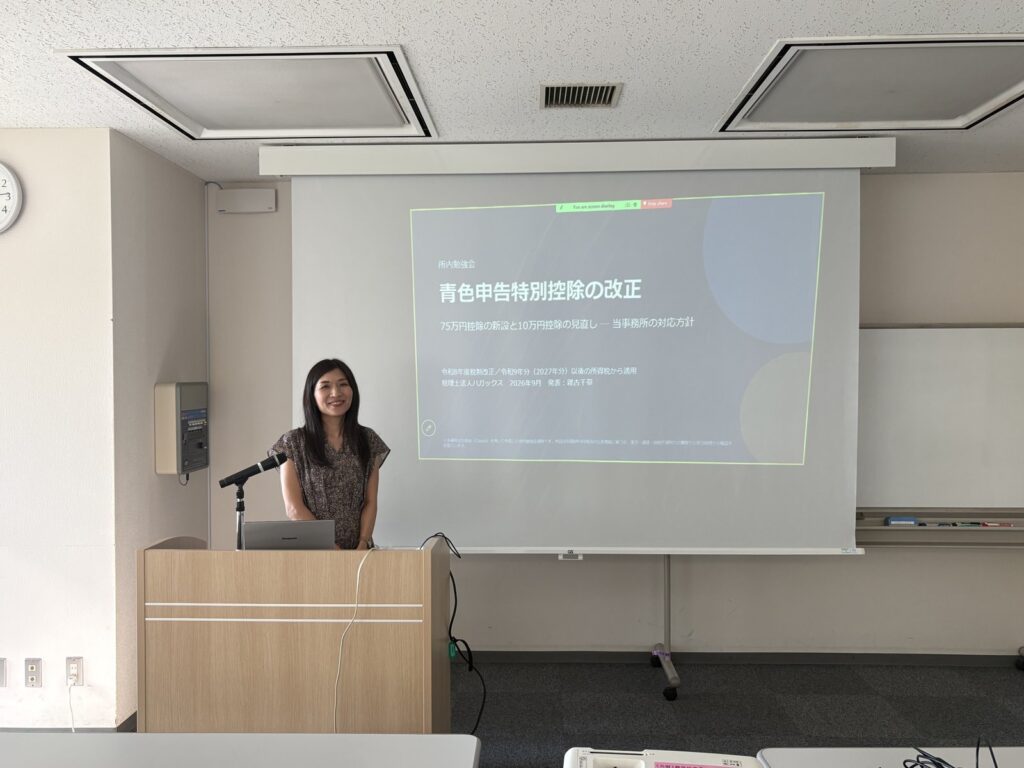
令和9年分以後に適用される75万円控除の新設と10万円控除の見直しについて、概要と当事務所の対応方針をまとめた発表です。75万円控除には従来の65万円控除の要件に加え、優良な電子帳簿保存またはデジタルシームレス保存、届出書の提出、期首からの要件充足が必要です。一方、簡易簿記で前々年分の収入が1,000万円を超える方は控除が0円になります。75万円への移行に事務所報酬をかける価値を課税所得の階層別に試算し、対象先を分類して年内に案内する手順まで提案されました。
12.租税条約について ― 林 星儀
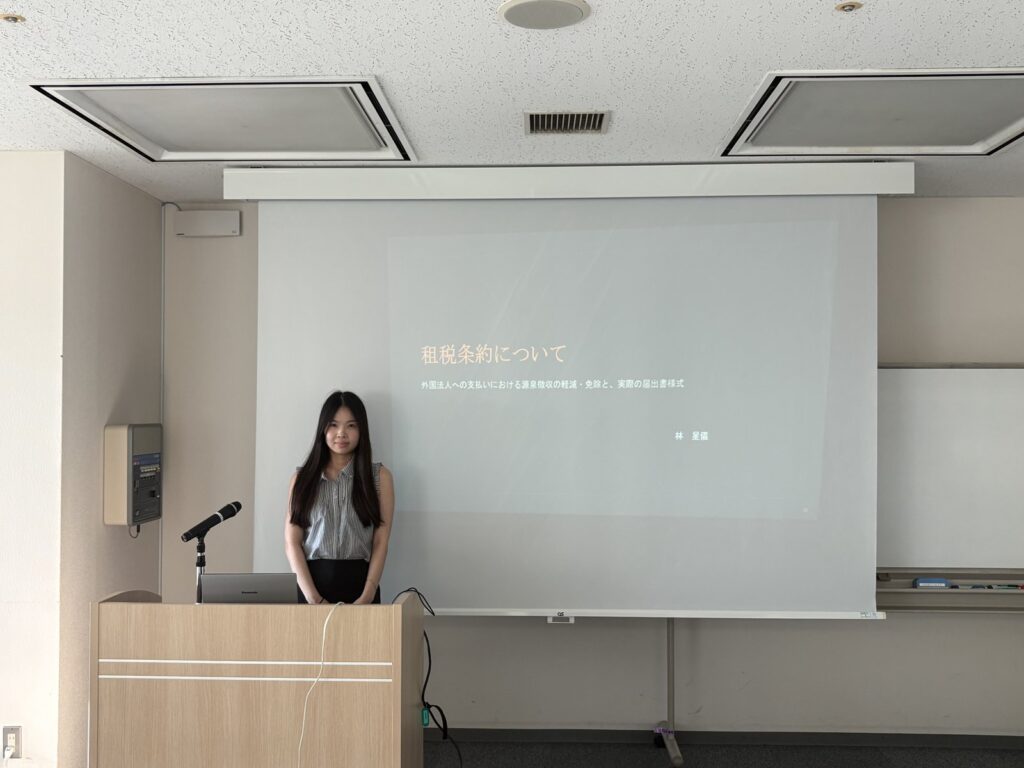
外国法人への使用料等の支払いにおける源泉徴収の軽減・免除と「租税条約に関する届出書」の実務を、実際の顧問先対応をもとに解説した発表です。英国の親会社への知的財産の使用料では、届出書を提出しなければ日本側で20.42%の源泉徴収が生じますが、日英租税条約の適用で免除されます。ただし英国側では法人税が課されるため、条約の効果は「二重課税の解消」です。居住者証明書は英文のままでよいか、事業年度変更時に再提出が必要かなど、実際に直面した論点も共有されました。
13.食事補助非課税枠上限緩和で手取り最大化 ― 川村 麗奈
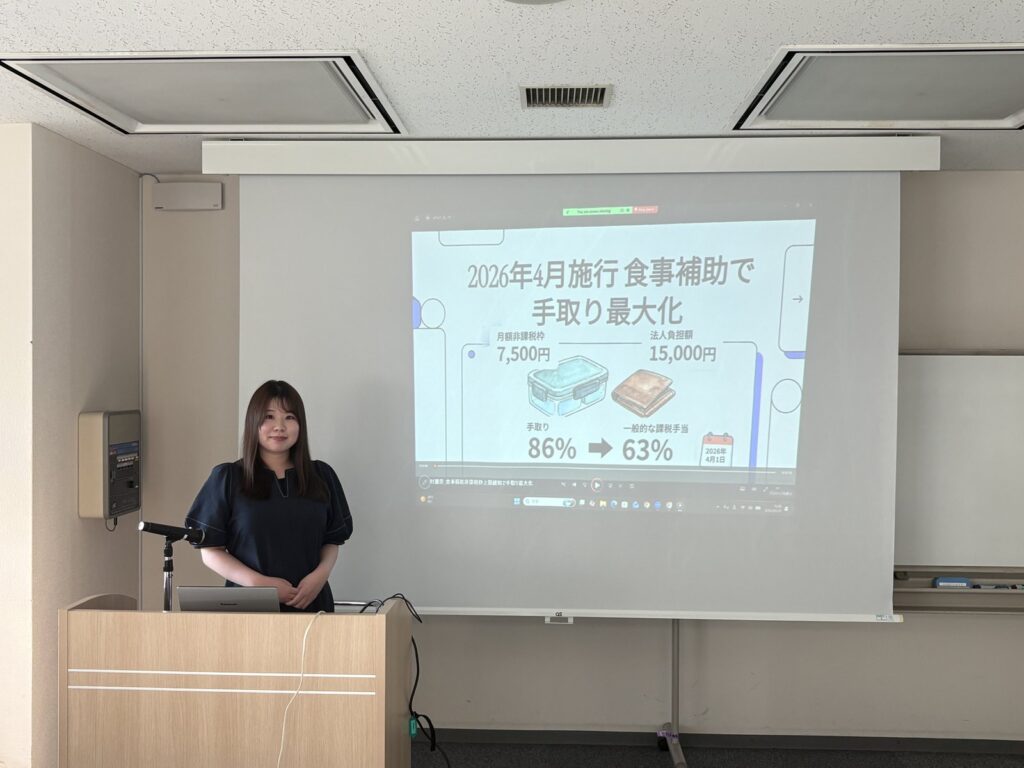
2026年4月1日から施行された食事補助の非課税限度額の引上げを、従業員の手取りを増やす福利厚生の設計という観点から解説しました。本人が食事代の50%以上を負担し会社負担額が一定額以下なら所得税が課されない仕組みで、この上限が42年ぶりに月額3,500円から7,500円へ引き上げられました。給与なら税・社会保険料の対象になる金額を食事補助として設計すれば、会社の負担を抑えつつ実質的な手取りを増やせます。社内規程の整備が欠かせません。
14.新しい税務調査の仕組み ― 芳賀 保則(大西 理美の代理発表)
欠席となった大西の枠で、代表が時間調整を兼ねて発表しました。最近立ち会った法人税の税務調査では、事前通知の前に帳簿の電子データの提供を求められ、提供前に3期分の仕訳を自社で点検して臨みました。調査官は標準端末でネットに接続し、国税庁のシステムを参照しながら調査を進め、こちらが送った契約書をその場でメールで受信確認する一方、調査官側からの送信は上司の確認が必要で一方通行になるという現場の変化を紹介しました。これからは「交渉」から「理論」へ勝負どころが移る、という見通しを示しました。
15.神奈川産業振興センター(KIP)と中小企業支援制度の概要 ― 芳賀 保則
会場をお借りしたKIPを題材に、国と地方の中小企業支援の二層構造を整理しました。国には中小機構、都道府県・政令市には支援センターが全国に約60機関あります。KIPが入る神奈川中小企業センタービルには、経営総合相談のほか中小企業活性化協議会、事業承継・引継ぎ支援センター、補助金事務局、診断士会まで一つのビルに集まる「中小企業支援のデパート」です。当日撮影した各部屋の入口の写真も紹介しました。社長の「困った」を公的支援につなぐ引き出しを持っておこう、という呼びかけで締めくくりました。
懇親会
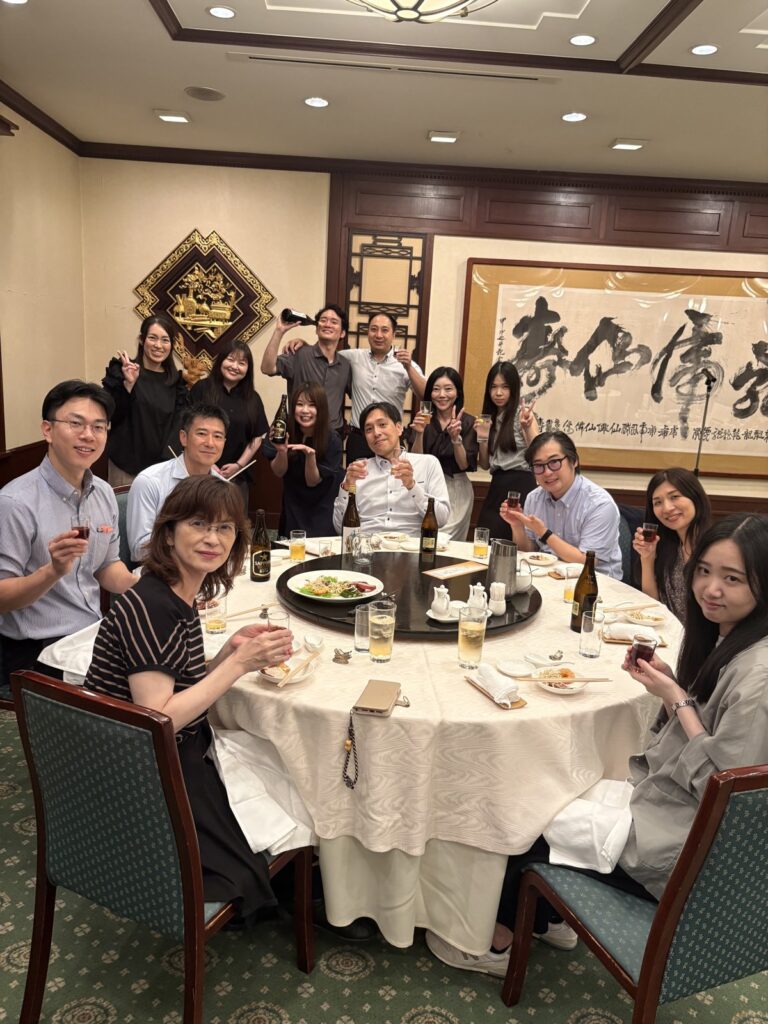
勉強会の後は、横浜中華街に移動して懇親会。華正樓の新館で、一日の発表を振り返りながら円卓を囲みました。
おわりに
今年で7回目となる勉強発表会ですが、実務に根ざした事例が年々厚くなっています。相続・譲渡の特例、消費税の調整、移転価格税制、租税条約、税務調査対応など、日々の実務で実際に直面した論点を、担当者自身の言葉で共有できる場になりました。
来年もまた、それぞれの現場で得た経験を持ち寄る場にしていきます。
※本記事に記載した各発表の要旨は、発表資料をもとに要約したものです。顧問先の社名や個別の金額など機密に関わる情報は伏せています。
※本投稿は、発表資料や写真をもとにClaude(生成AI)が自動で作成したものです。代表が確認のうえ掲載しています。